

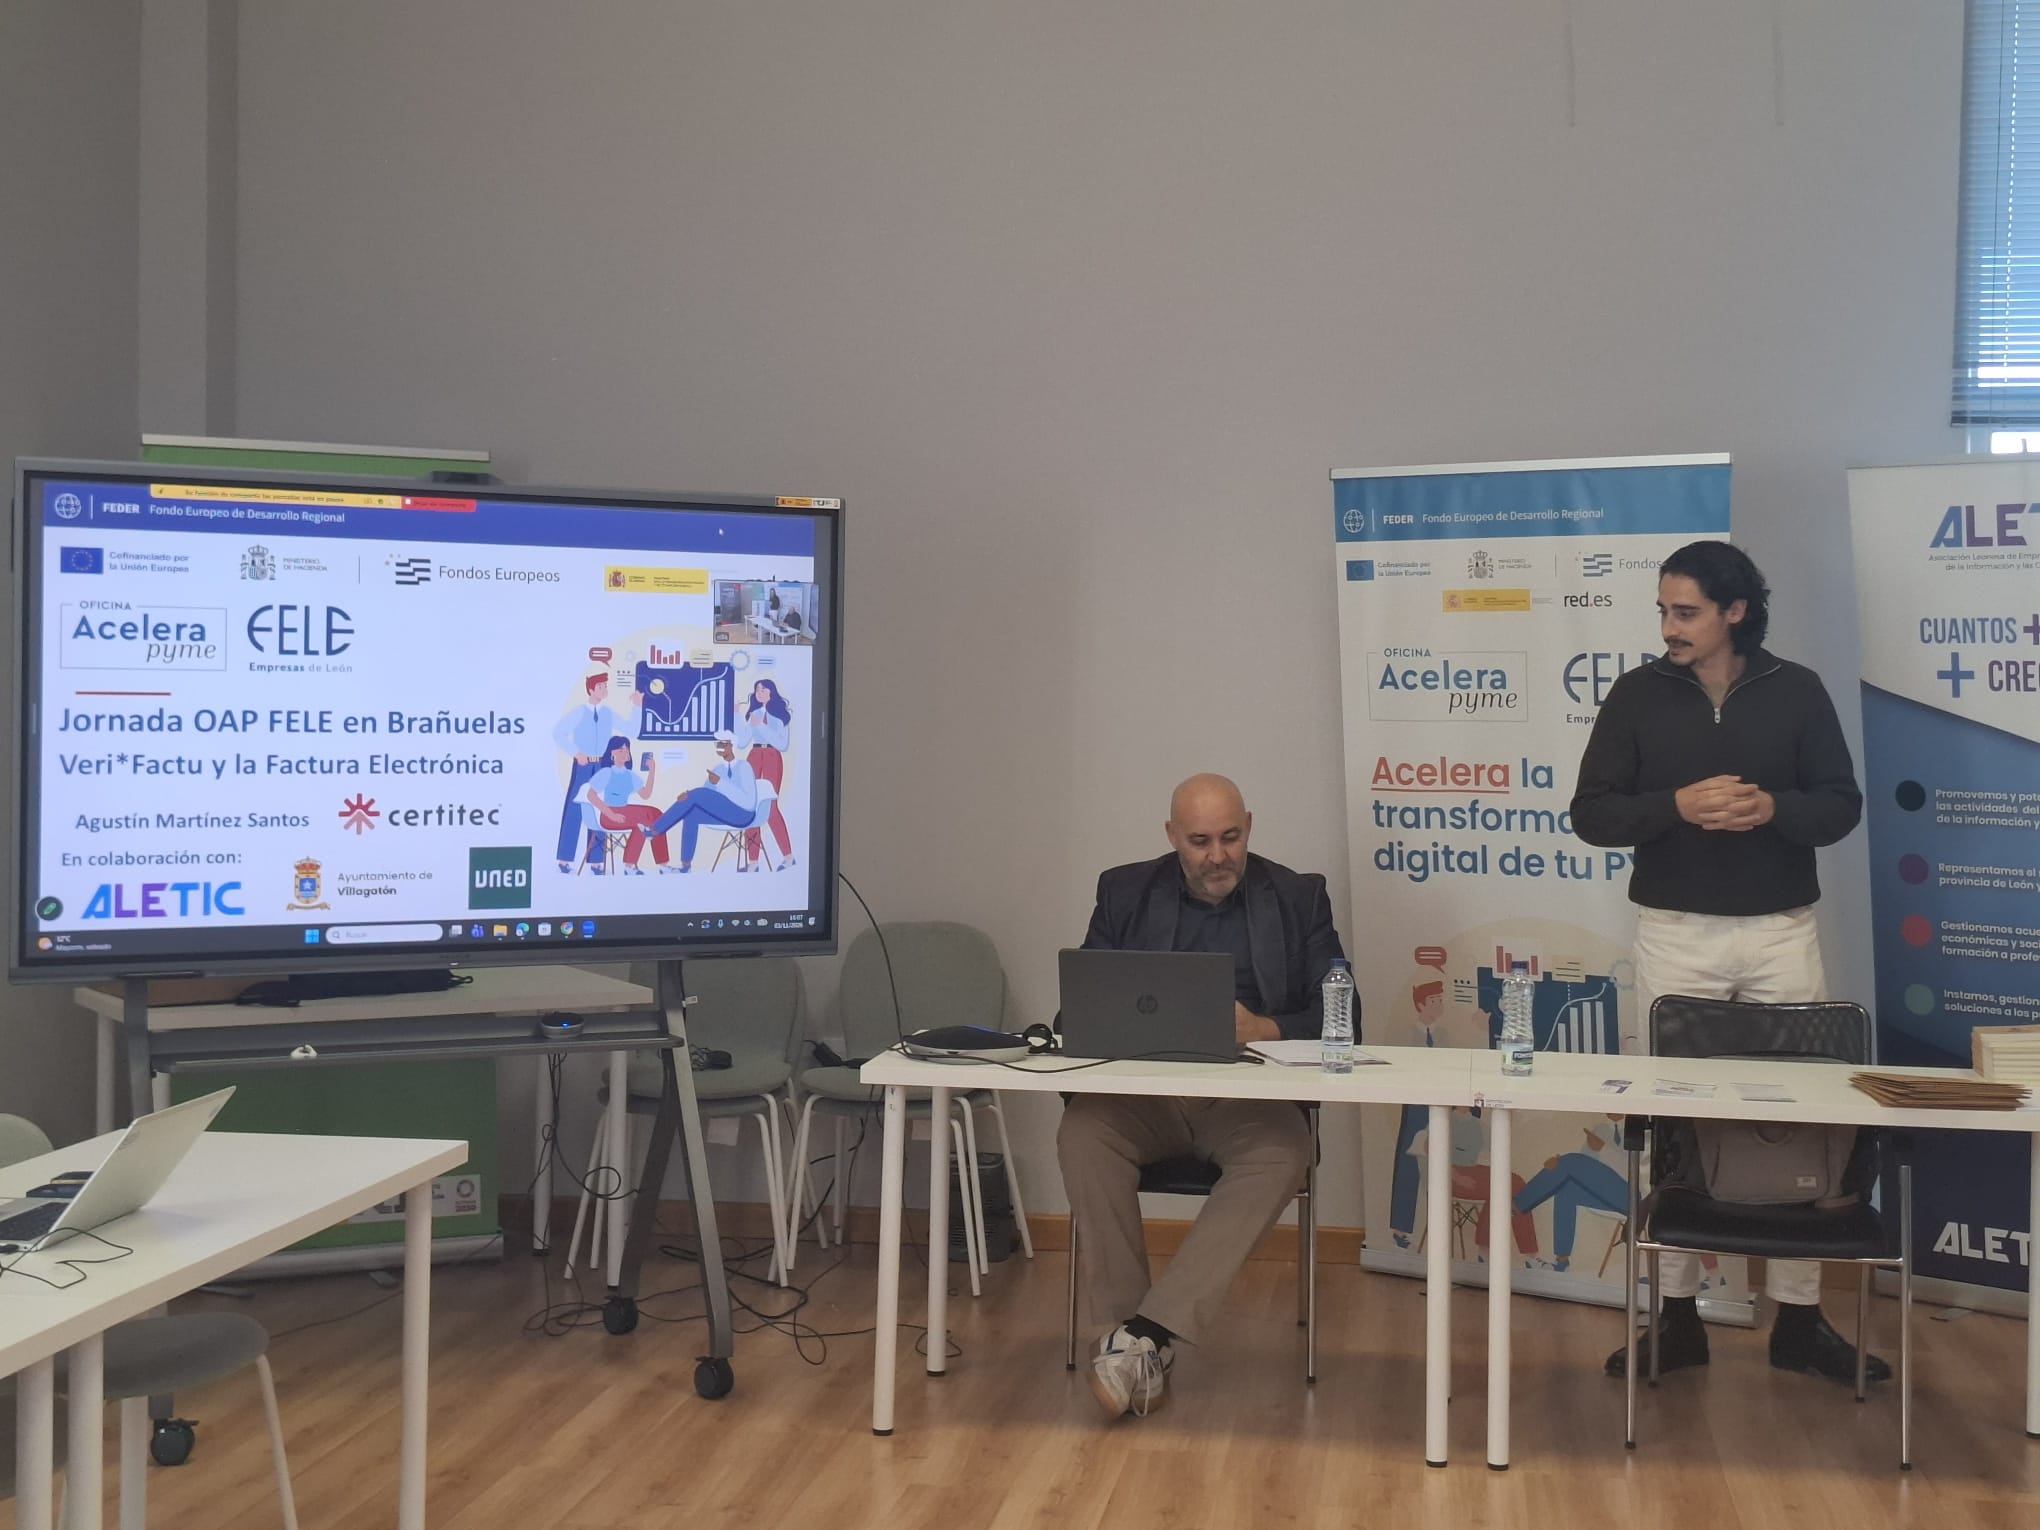
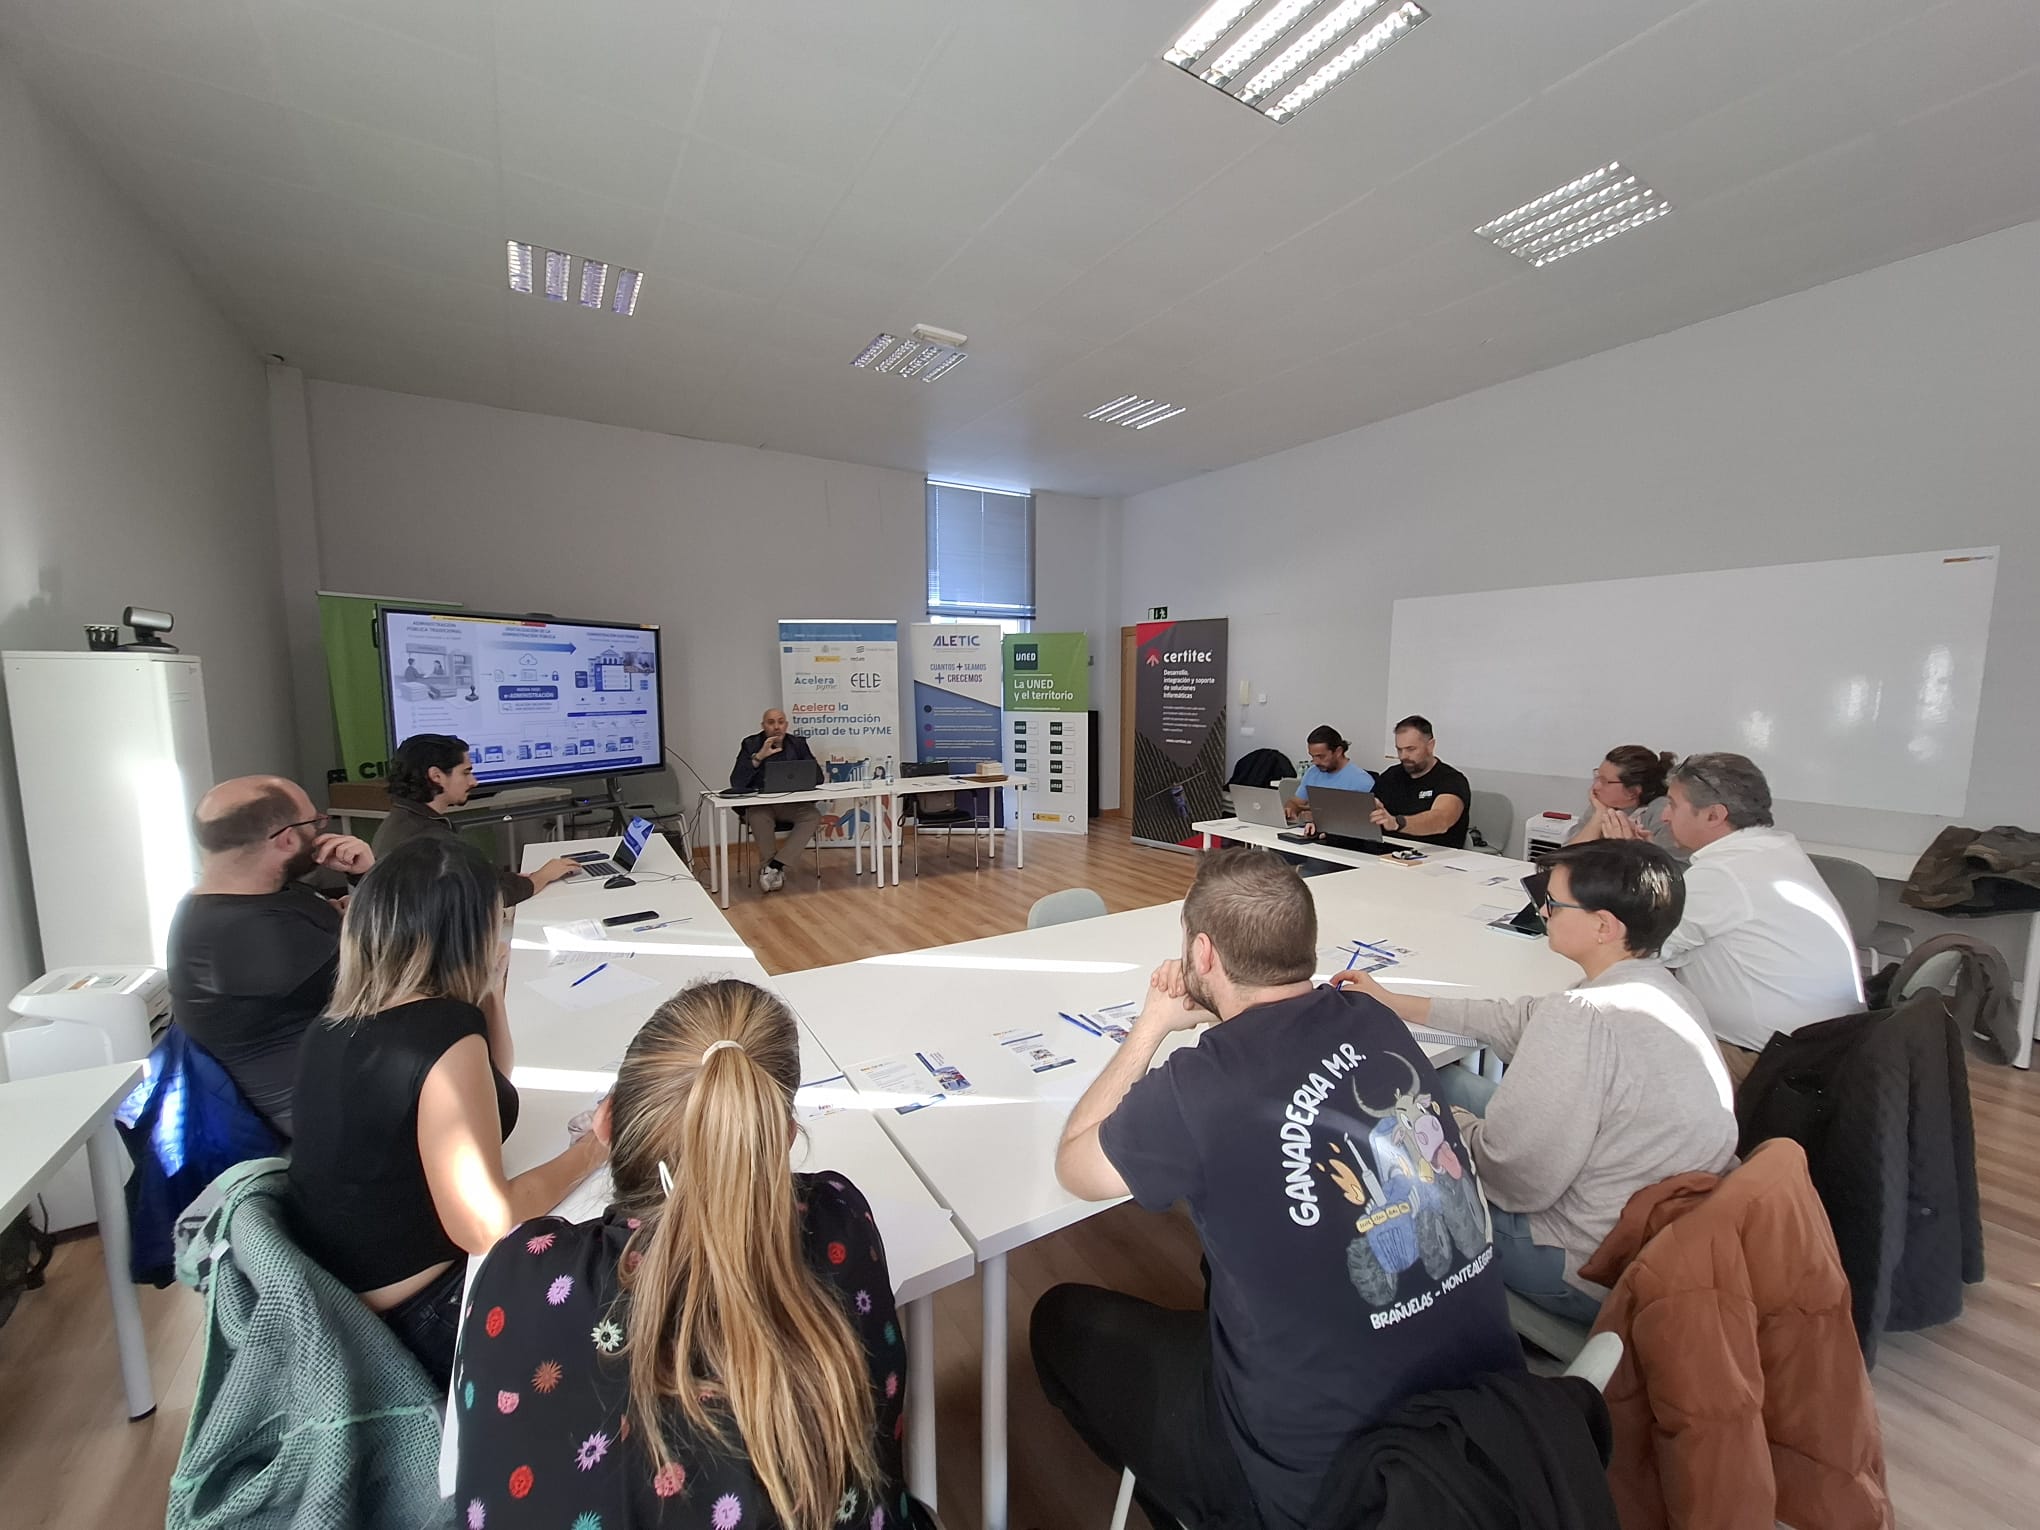
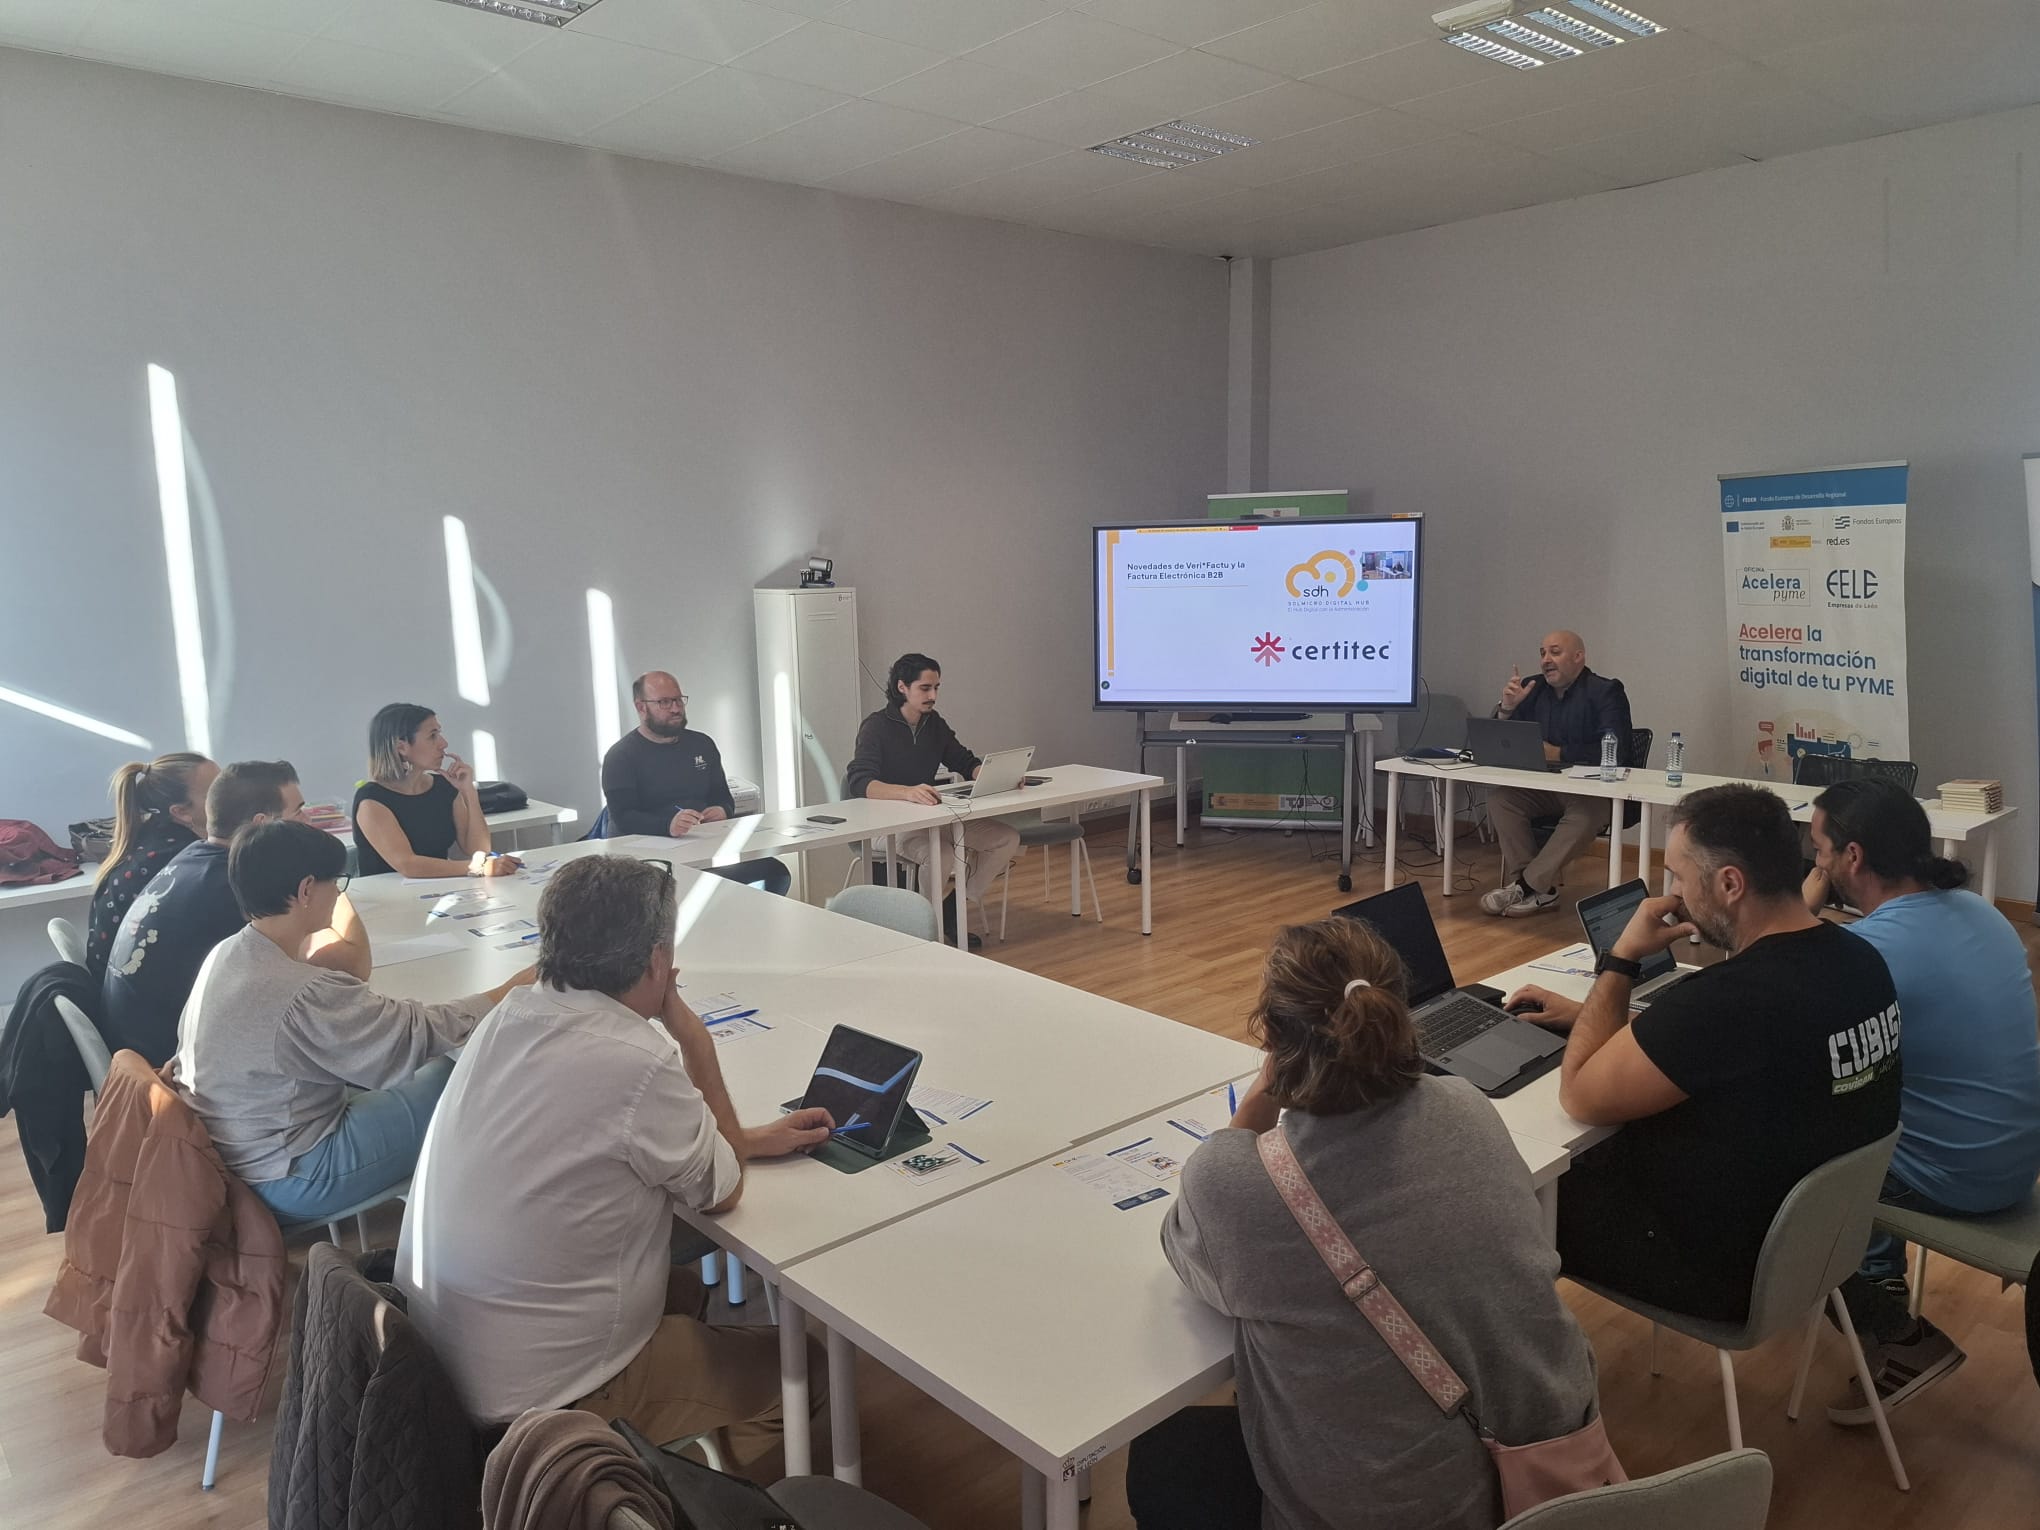
Del 3 de noviembre de 2026, en colaboración con el Ayuntamiento de Villagatón, la UNED y ALETIC, hemos organizado una Jornada mixta (presencial y online) en el coworking rural de Brañuelas.
En la primera parte de la jornada Agustín Martínez Santos, gerente de CERTITEC Global Consulting y secretario de ALETIC, analizó las inminentes transformaciones legales que afectan al reporte fiscal y a la facturación electrónica entre empresas en España.
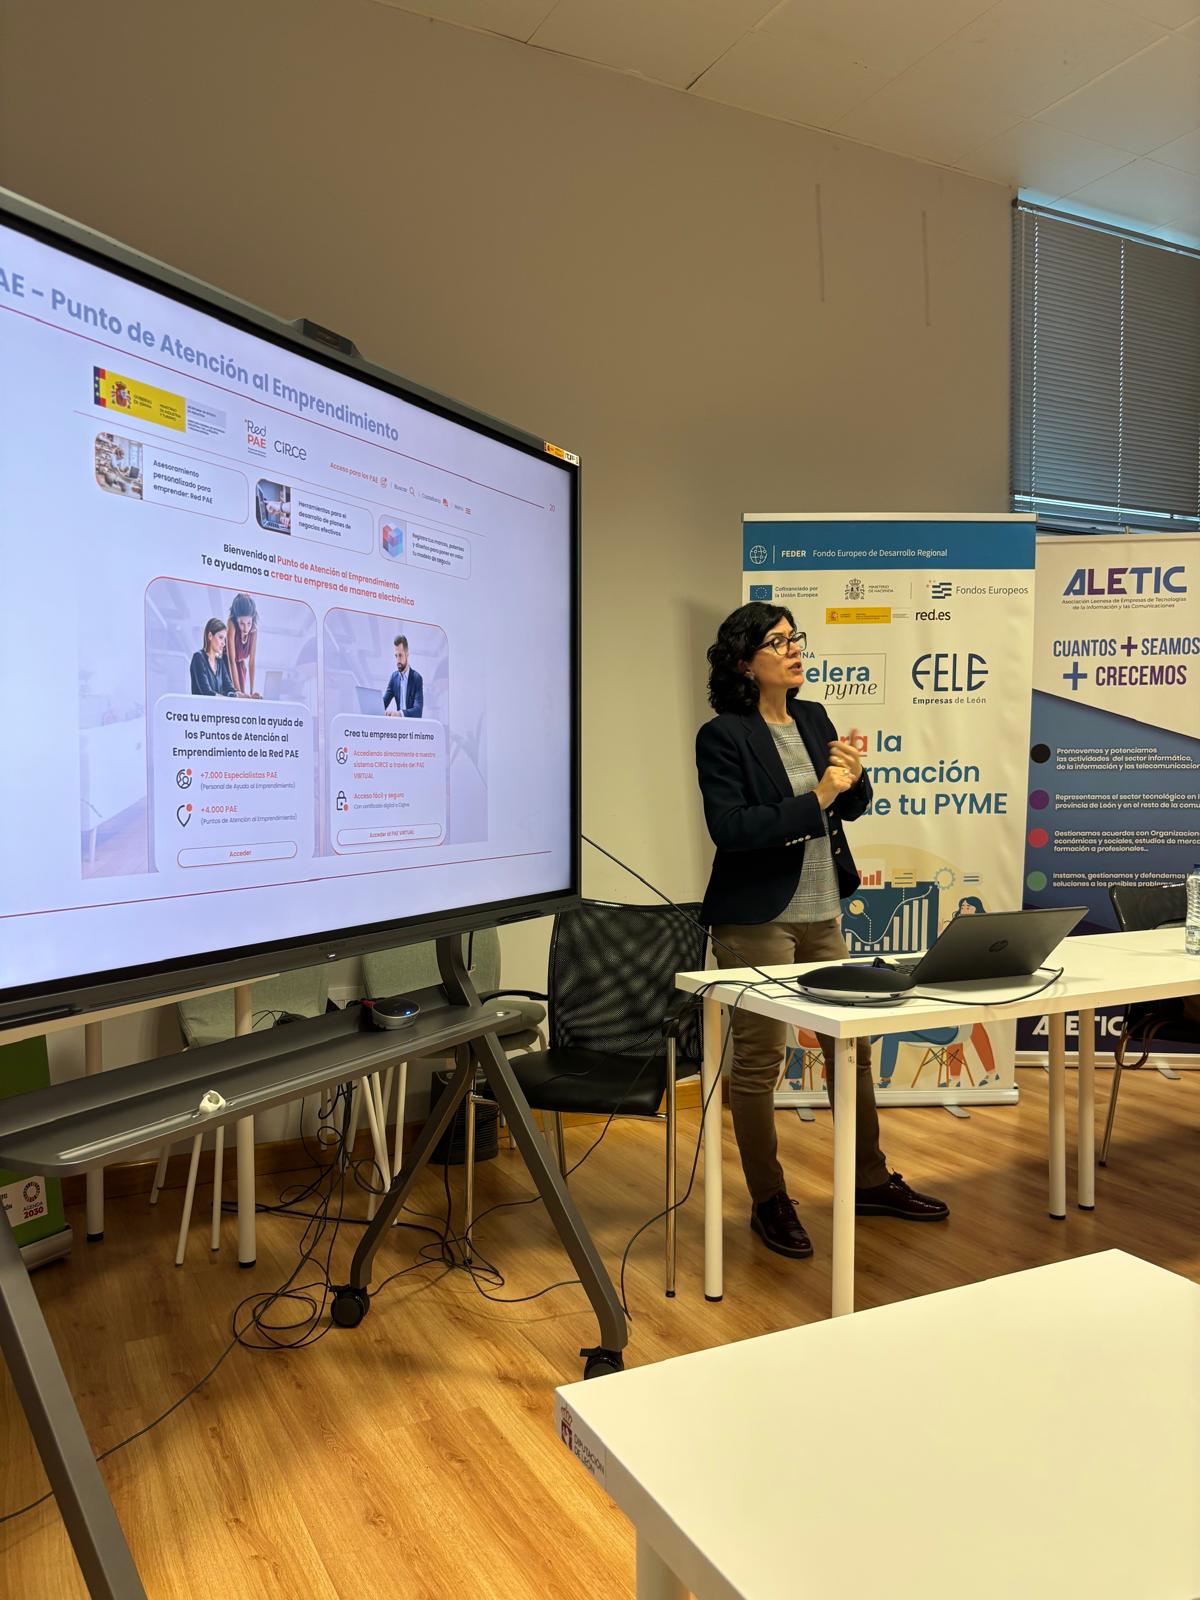
A continuación, Noelia Martínez Miguélez, responsable de Emprendimiento y Subvenciones de la OAP FELE, explicó los servicios que la OAP ofrece de forma gratuita. Hizo un rápido resumen sobre los aspectos clave a tener en cuenta en el desarrollo de una idea emprendedora, compartió recursos y herramientas que pueden ayudar en la mejora de cualquier empresa, comentó las ayudas y subvenciones que están activas para impulsar la transformación digital, la creación de empresas, la internacionalización y la innovación.
Un resumen de las ideas clave de la sesión de Agustín:
- Diferenciación de los Circuitos Regulatorios:
- Circuito Fiscal (Reporte a Hacienda): Dirigido a la Administración Tributaria (AEAT o Haciendas Forales) mediante normativas como Veri*Factu, SII, TicketBAI o Batuz para garantizar el cumplimiento tributario.
- Circuito Mercantil (Factura Electrónica B2B): Dirigido a clientes comerciales bajo la Ley Crea y Crece, regulando la emisión y gestión de facturas electrónicas entre empresas y autónomos.
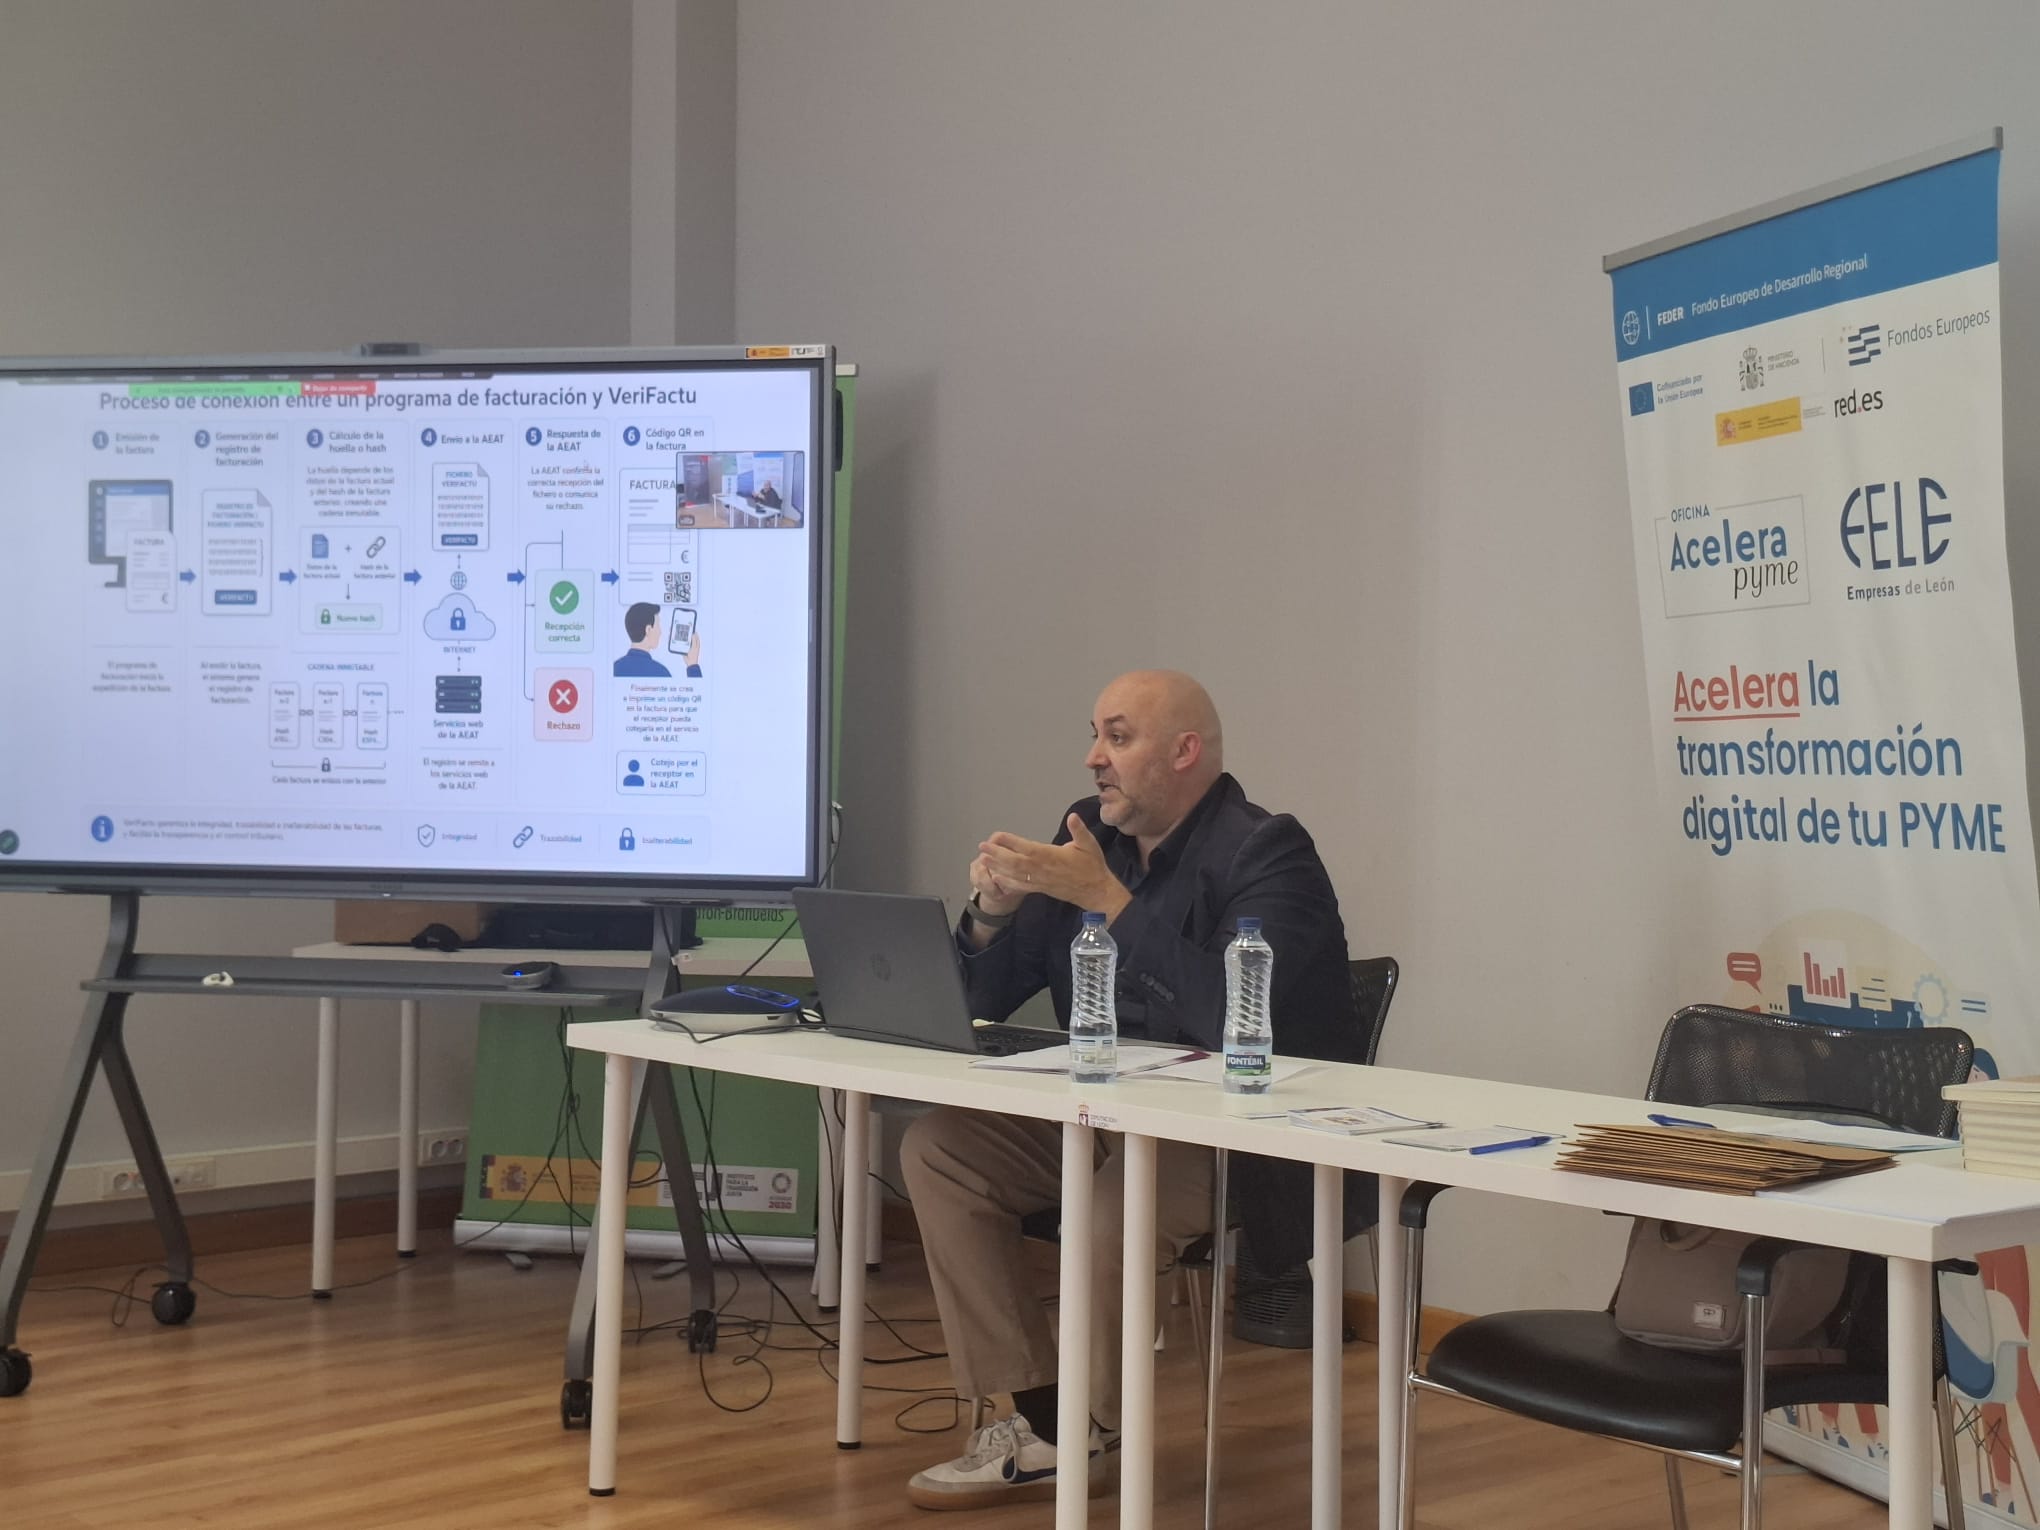
- Reglamento Veri*Factu (Ley Antifraude): Afecta a los contribuyentes del Impuesto sobre Sociedades (IS), IRPF e IRNR en territorio nacional (con excepción de País Vasco y Navarra, y excluyendo a quienes utilicen el SII o estén exentos de facturar). Exige que los programas de facturación estén certificados para evitar el software de doble uso o contabilidades paralelas, garantizando la integridad de los registros mediante huellas digitales encadenadas (hash) e imprimiendo un código QR para cotejo público. La fecha tope estimada de adaptación para los usuarios finales se sitúa en el 6 de octubre de 2028.
- Factura Electrónica Obligatoria entre Empresas (Ley Crea y Crece): Establece la obligación de emitir facturas electrónicas estructuradas en todas las relaciones B2B nacionales (sin afectar a consumidores finales B2C). El intercambio se podrá realizar a través de Plataformas Privadas (PPFE) o la Solución Pública (SPFE) gestionada por la AEAT en formato UBL. Los receptores estarán obligados a notificar el estado comercial de la factura (aceptación o rechazo) y el pago efectivo completo en un plazo máximo de 4 días hábiles.
- Calendario Oficial de Implantación B2B: Con la publicación de la Orden Ministerial el 5 de octubre de 2026, los plazos legales quedan fijados de la siguiente manera:
- 5 de octubre de 2027: Obligatoriedad de emisión para empresas con facturación anual superior a 8 millones de euros.
- 5 de octubre de 2028: Obligatoriedad de emisión para empresas y autónomos con facturación inferior a 8 millones de euros.
- 5 de octubre de 2029: Obligatoriedad para las empresas de menos de 8 millones de euros de notificar los estados de pago de las facturas recibidas.
- Marco Europeo (ViDA) e Integración ERP: la directiva europea ViDA (VAT in Digital Age) fijará la factura electrónica intraeuropea en 2030 y la armonización de sistemas para 2035. Herramientas como Solmicro Digital Hub (SDH) permiten conectar el ERP con las administraciones públicas y plataformas privadas para transformar la factura de un simple documento a datos estructurados procesables sin tareas manuales u OCR.
Conclusiones:
- Dos obligaciones distintas: Veri*Factu regula cómo se reporta fiscalmente la factura a Hacienda, mientras que la Ley Crea y Crece regula cómo se intercambia comercialmente entre empresas.
- Cero software de doble uso: Veri*Factu prohíbe los programas informáticos que permitan alterar o no registrar ventas, exigiendo registros informáticos inalterables con código QR.
- Obligación de notificar el pago: Los destinatarios de facturas B2B deberán informar al emisor sobre la aceptación o rechazo y sobre la fecha de pago en un máximo de 4 días hábiles.
- Calendario escalonado: Las grandes empresas (>8 M€) tendrán un año desde la orden técnica (octubre de 2027) para facturar electrónicamente; las pymes y autónomos dispondrán de dos años (octubre de 2028).
- Oportunidad de automatización: Recibir facturas en formatos estructurados elimina la entrada manual de datos y la lectura OCR, permitiendo validar y contabilizar automáticamente en los sistemas ERP.