

BDNS: 937837 Enlace: Acceso
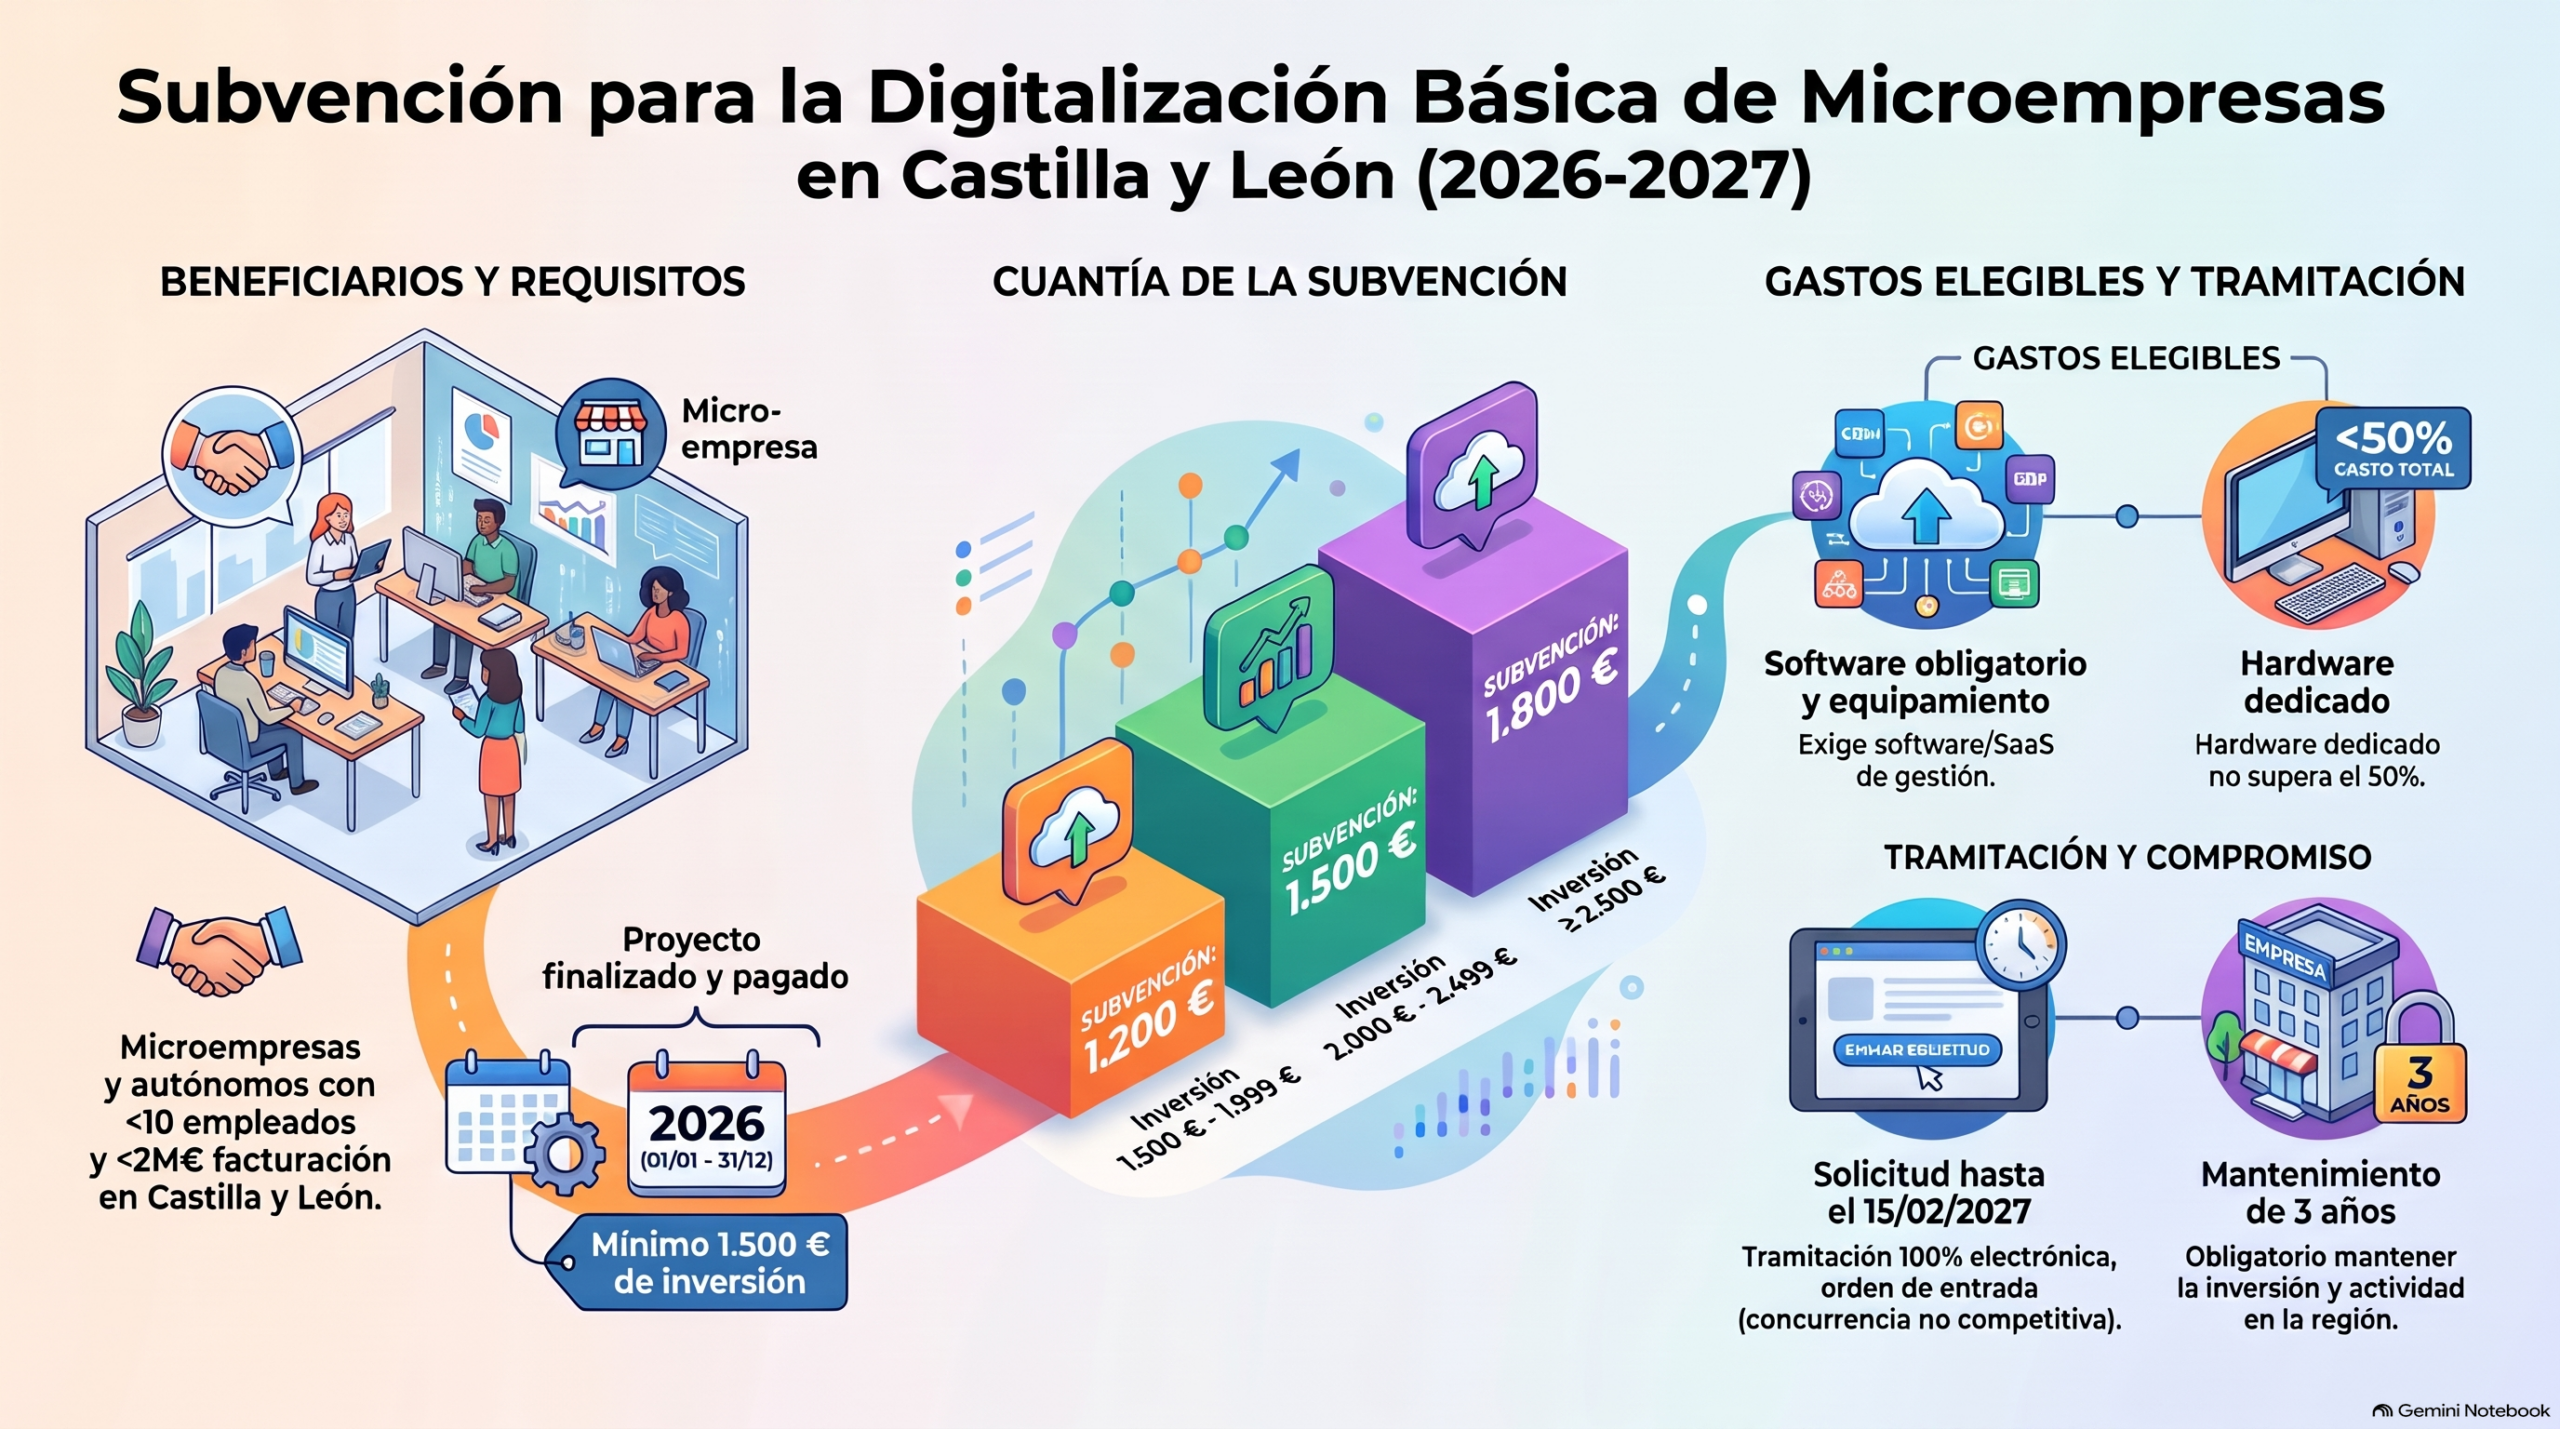
Plazo de solicitud: desde el 29 de octubre de 2026 hasta el 15 de febrero de 2027.
Objeto:
Concesión de subvenciones, en régimen de concurrencia no competitiva atendiendo a su orden de presentación, destinadas a financiar los proyectos de digitalización básica en las microempresas de Castilla y León.
Quien lo puede solicitar:
Las microempresas, incluidos los autónomos, con domicilio social o centro de trabajo en Castilla y León.
- «MICROEMPRESA»: Es la empresa que ocupa a menos de 10 personas y cuyo volumen de negocios anual o cuyo balance general anual no supera los 2 millones de euros.
Quedan excluidas las comunidades de bienes, las empresas públicas y las sociedades civiles, así como las asociaciones, fundaciones, administraciones públicas y, en general, las entidades sin ánimo de lucro.
Asimismo, quedan excluidas las empresas cuya actividad económica, a fecha de solicitud de la ayuda, se corresponda o asimile con alguno de los siguientes códigos de la CNAE 2025:
-
- 26.11 Fabricación de componentes electrónicos.
- 26.12 Fabricación de circuitos impresos instalados.
- 26.2 Fabricación de ordenadores y equipos periféricos.
- 26.3 Fabricación de equipos de telecomunicaciones.
- 26.4 Fabricación de productos electrónicos de consumo.
- 26.51 Fabricación de instrumentos y aparatos de medida, verificación y navegación.
- 26.6 Fabricación de equipos de radiación, electromédicos y electroterapéuticos.
- 26.7 Fabricación de instrumentos ópticos, soportes magnéticos y ópticos y equipos
fotográficos. - 46.5 Comercio al por mayor de equipos para las tecnologías de la información y
las comunicaciones. - 46.80 Otro comercio al por mayor especializado.
- 47.40 Comercio al por menor de equipos para las tecnologías de la información y
las comunicaciones. - 58.21 Edición de videojuegos.
- 58.29 Edición de otros programas informáticos.
- 61.10 Actividades de telecomunicaciones por cable, inalámbricas y por satélite.
- 61.90 Otras actividades de telecomunicaciones.
- 62.00 Programación, consultoría y otras actividades relacionadas con la informática.
- 62.10 Actividades de programación informática.
- 63.10 Infraestructura informática, procesamiento de datos, hosting y actividades
relacionadas. - 63.90 Actividades de portales de búsqueda en la web y otras actividades de servicios
de información. - 95.10 Reparación y mantenimiento de ordenadores y equipos de comunicación.
Requisitos de los beneficiarios:
Podrán tener la condición de beneficiarios las microempresas, incluidos los autónomos, que tengan al menos un centro de trabajo en Castilla y León en el que se vaya a realizar el proyecto y que, pertenecientes a los sectores económicos y a las actividades indicadas, realicen proyectos empresariales dirigidos a su digitalización básica, con los requisitos siguientes.
Requisitos de los proyectos subvencionables:
1. Deberán ser realizados por la entidad beneficiaria en un centro de trabajo de Castilla y León.
2. El proyecto subvencionable deberá estar finalizado (realizado y pagado) a fecha de presentación de la solicitud de subvención. Pero las proyectos han tenido que haberse realizado, facturado y efectivamente pagados desde el 1 de enero hasta el 31 de diciembre de 2026 (ambos incluidos).
3. El gasto total subvencionable del proyecto debe ser igual o superior a 1.500 euros, considerando la base imponible.
Para qué es la ayuda:
Se consideran subvencionables los proyectos de digitalización básica, dirigidos a la implementación de las primeras herramientas o soluciones digitales en una microempresa y cuyo fin sea la incorporación de una solución basada en software que mejore, automatice o modernice los procesos internos de gestión de negocio, exceptuándose las soluciones relativas al proceso productivo de la microempresa.
Serán gastos subvencionables los correspondientes a proyectos realizados, facturados y efectivamente pagados desde el 1 de enero hasta el 31 de diciembre de 2026 (ambos incluidos).
Cuantía:
La ayuda consistirá en una subvención a fondo perdido que se determinará en función de los siguientes tramos:
-
- 1.200 € cuando el gasto que se establezca como subvencionable sea inferior a 2.000 €.
- 1.500 € cuando el gasto que se establezca como subvencionable sea igual o superior 2.000€ e inferior a 2.500 €.
- 1.800 € cuando el gasto que se establezca como subvencionable sea igual o superior 2.500 €.