

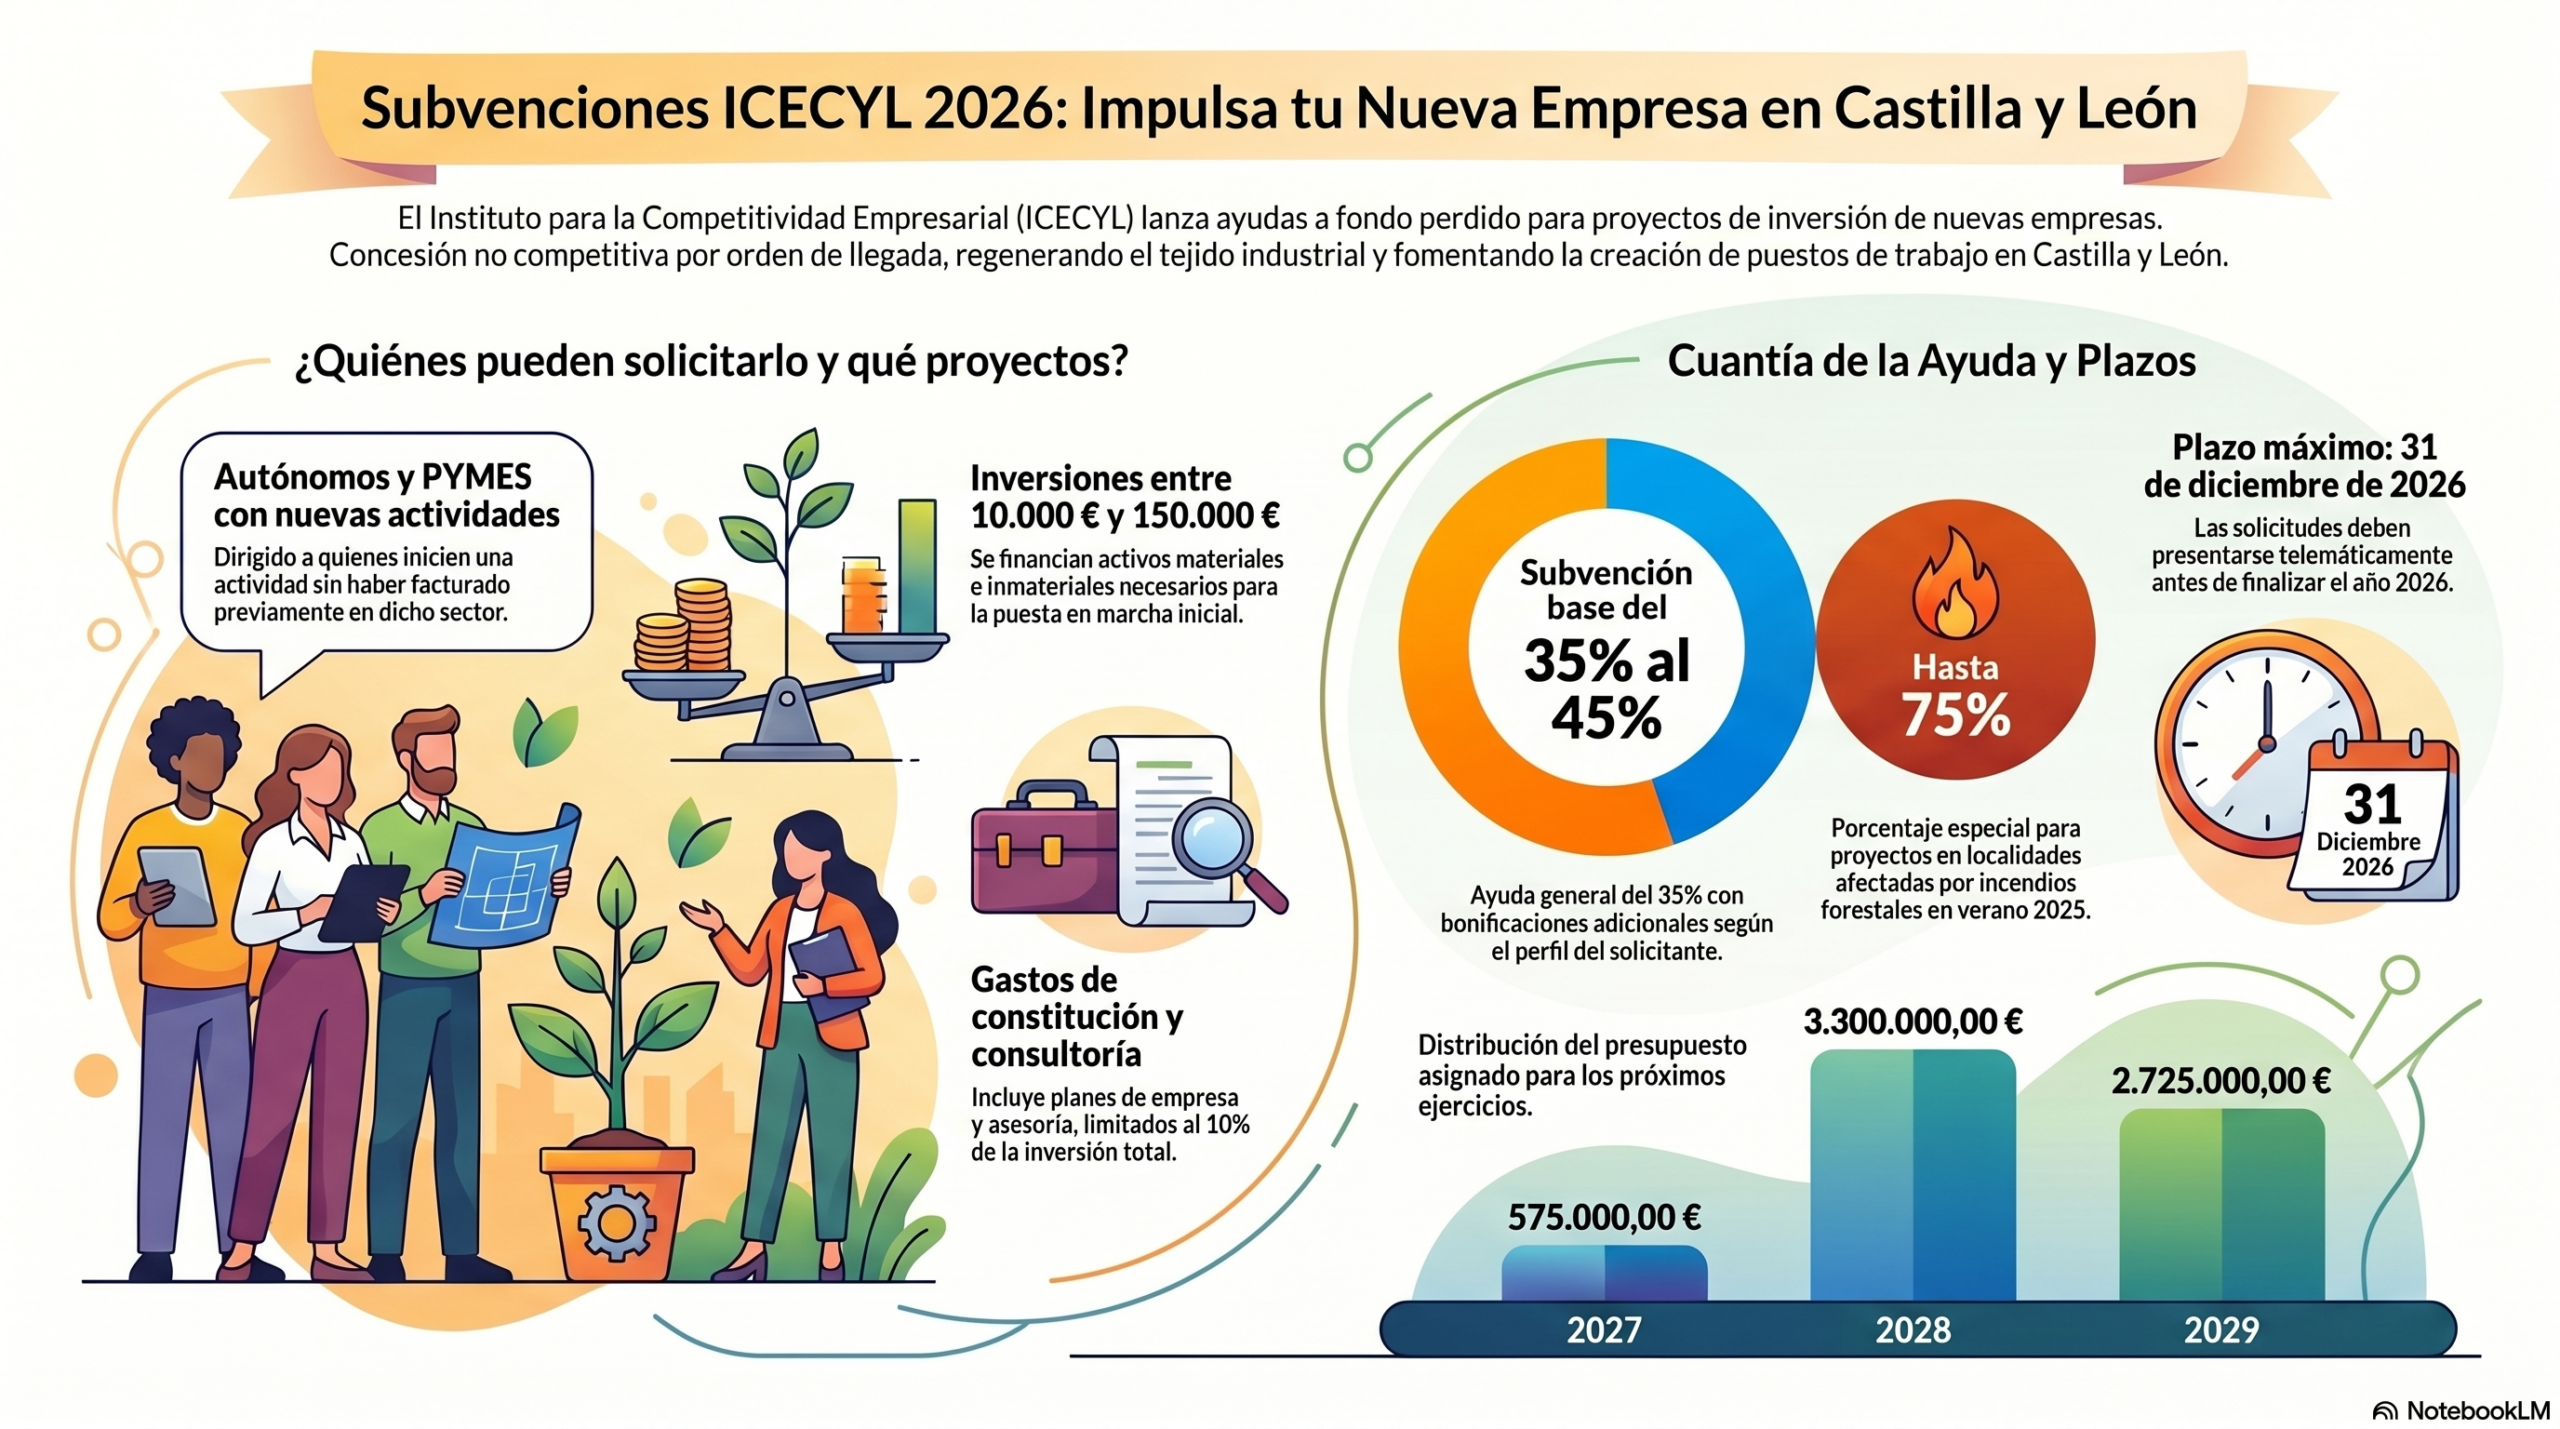
Plazo de solicitud: Desde el 14 de mayo de 2026 hasta el 31 de diciembre de 2026. BDNS: 904581 Enlace: Acceso
Enlace a la solicitud: Acceso
Órgano convocate: Instituto para la Competitividad Empresarial
Objeto:
Convocar la concesión de subvenciones, en régimen de concurrencia no competitiva atendiendo a su orden de presentación, destinadas a facilitar la financiación de los proyectos empresariales, dentro del ámbito territorial de Castilla y León, con el fin de promover la creación de empresas, así como la creación de puestos de trabajo por cuenta ajena y/o el autoempleo vinculado a los mismos.
Ayudas destinadas a financiar la adquisición de activos materiales e inmateriales y gastos necesarios para la creación y puesta en marcha de una nueva actividad (entre 10.000 € y 150.000 € ).
Quien lo puede solicitar:
- Autónomos y Pymes que realicen proyectos de inversión dirigidos a la puesta en marcha de una nueva actividad subvencionable en el territorio de la Comunidad de Castilla y León, pertenecientes a los sectores subvencionables.
Para qué es la ayuda:
Se consideran proyectos de inversión subvencionables las inversiones en activos materiales e inmateriales y gastos necesarios para la creación y la puesta en marcha de una nueva actividad:
- Obra civil y edificios: Traídas de servicios, urbanización, edificación y acondicionamiento de oficinas, locales o naves.
- Bienes de equipo: Maquinaria de proceso, equipos de medida, protección ambiental y prevención de riesgos.
- Planificación e ingeniería: Trabajos de ingeniería y dirección facultativa (limitado al 8% de la obra civil).
- Activos inmateriales: Patentes, licencias y conocimientos técnicos.
- Otros: Equipamiento informático, mobiliario y utillaje.
- Constitución y Consultoría: Gastos notariales, registrales y elaboración del plan de empresa (máximo 10% del resto de la inversión).
Cuantía:
- La ayuda consistirá en una subvención a fondo perdido.
- La cuantía se determinará como un porcentaje fijo del 35% sobre el coste subvencionable, pudiendo aplicar un porcentaje adicional del 5% o 10% en el caso de aplicación de los criterios de valoración.
- El importe de las subvenciones en ningún caso podrá ser de tal cuantía que, aisladamente o en concurrencia con otras subvenciones o ayudas para el mismo objeto y finalidad, supere el coste de la actividad o proyecto subvencionado.
- Se admiten como subvencionables los gastos realizados desde el 01/01/2026
Plazos de ejecución de la ayuda:
- Plazo de ejecución: Comienza el 1 de enero de 2026 y finaliza en la fecha que se indique en la resolución individual de concesión.
- Plazo de justificación: Se debe presentar la documentación en los 3 meses siguientes a la finalización del plazo de ejecución.
Importante a tener en cuenta:
La empresa debe mantener la inversión y la actividad en la región durante 3 años (o 5 años si hay inmuebles inscritos en el Registro de la Propiedad).